प्रासंगिकता — Banking, SSC & RBI Grade B exams: Economy
**सोने के ऋण नियम 2026: आरबीआई द्वारा पात्रता, मूल्यांकन, चुकौती और नीलामी में बदलाव**
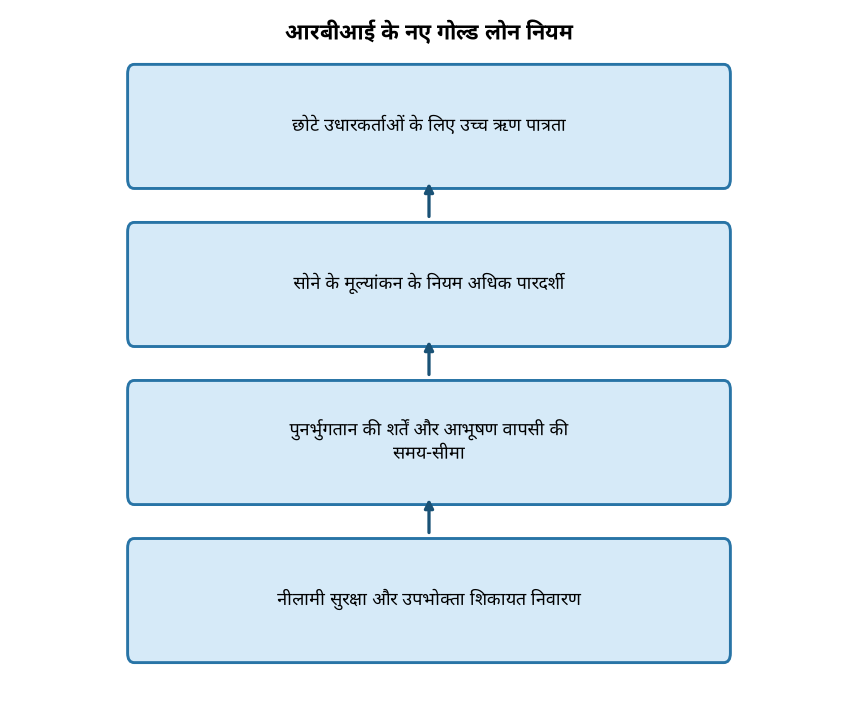
भारतीय रिज़र्व बैंक (RBI) ने सोने के ऋण नियमों में महत्वपूर्ण बदलाव किए हैं, जो 1 अप्रैल 2026 से प्रभावी हुए हैं। इन परिवर्तनों का उद्देश्य छोटे उधारकर्ताओं के लिए उच्च ऋण-से-मूल्य (LTV) सीमाएं, पारदर्शी सोने का मूल्यांकन और मजबूत नीलामी सुरक्षा उपाय प्रदान करना है। अब, ₹2.5 लाख तक के ऋणों के लिए 85% तक, ₹2.5 लाख से ₹5 लाख तक के ऋणों के लिए 80% तक और ₹5 लाख से अधिक के ऋणों के लिए 75% तक की LTV सीमा लागू होगी। सोने का मूल्यांकन उसकी वास्तविक शुद्धता के आधार पर किया जाएगा, जिसमें पिछले 30 दिनों के औसत समापन मूल्य या पिछले दिन के समापन मूल्य में से जो भी कम हो, उसे लिया जाएगा। मेकिंग चार्ज या कीमती पत्थरों को ऋण राशि में शामिल नहीं किया जाएगा। बुलेट चुकौती वाले उपभोग ऋणों की अवधि 12 महीने से अधिक नहीं हो सकती है, और नीलामी से पहले उधारकर्ताओं को पर्याप्त नोटिस और जानकारी दी जाएगी, जिसमें आरक्षित मूल्य वर्तमान मूल्य के 90% से कम नहीं होगा। पूर्ण चुकौती पर गिरवी रखे गए सोने को 7 कार्य दिवसों के भीतर वापस करना होगा, अन्यथा उधारकर्ता को प्रति दिन ₹5,000 का मुआवजा मिलेगा।
बैंकिंग, एसएससी और आरबीआई ग्रेड बी परीक्षाओं के लिए, ये बदलाव अर्थव्यवस्था खंड के तहत एक महत्वपूर्ण विषय हैं। उम्मीदवारों को इन संशोधित नियमों की गहरी समझ होनी चाहिए, क्योंकि ये सीधे वित्तीय क्षेत्र, विशेष रूप से वाणिज्यिक बैंकों, छोटे वित्त बैंकों, क्षेत्रीय ग्रामीण बैंकों, सहकारी बैंकों और गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) के संचालन को प्रभावित करते हैं। इन परिवर्तनों से संबंधित प्रश्न ऋण पात्रता, मूल्यांकन प्रक्रियाओं, चुकौती शर्तों, उपभोक्ता संरक्षण और वित्तीय स्थिरता पर उनके प्रभाव के बारे में पूछे जा सकते हैं। यह विषय बैंकिंग क्षेत्र में नियामक ढांचे और उपभोक्ता-केंद्रित नीतियों के आरबीआई के दृष्टिकोण को समझने के लिए भी महत्वपूर्ण है।
स्रोत: Mint
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।

2 comments on “आरबीआई के नए स्वर्ण ऋण नियम: पात्रता, मूल्यांकन और चुकौती में बदलाव”